Deze paragraaf laat zien welk beleid de gemeente heeft voor lokale heffingen, zoals gemeentelijke belastingen en heffingen waarvoor kwijtschelding mogelijk is. Ook staat erin hoeveel inwoners betalen aan lokale lasten en welke inkomsten de gemeente verwacht uit de verschillende heffingen. Verder geeft de paragraaf inzicht in de mate waarin de opbrengsten de kosten dekken. Dat gebeurt voor heffingen waarmee de gemeente kosten mag verhalen. Voor heffingen die niet meer dan kostendekkend mogen zijn, moet duidelijk zijn dat de verwachte opbrengsten niet hoger zijn dan de verwachte kosten.
Wijziging riool en waterzorgheffing
De nieuwe Modelverordening Riool- en waterzorgheffing vervangt de oude Modelverordening Rioolheffing. Bij de oude rioolheffing betaalden alleen partijen met een rioolaansluiting mee. Met de nieuwe heffing kunnen alle percelen worden aangeslagen. Dat geldt ook voor eigenaren of gebruikers van percelen zonder directe aansluiting op de riolering. Hierdoor kunnen de lasten breder worden verdeeld. Het afgelopen jaar zijn de mogelijkheden onderzocht. Dit heeft nog niet geleid tot een beleidswijziging. In 2027 gaat het onderzoek verder.
Verhoging toeristenbelasting
Elk jaar vraagt de gemeente alle aanbieders van overnachtingen om aangifte te doen voor de toeristenbelasting. Zij krijgen hiervoor een brief met uitleg over de heffing en de betaling van deze belasting. Ook ontvangen zij een aangifteformulier. De aanslag wordt opgelegd na afloop van het belastingjaar. De toeristenbelasting 2027 gaat dus over de overnachtingen in 2026. Begin 2027 geven ondernemers het werkelijke aantal overnachtingen in 2026 door. Op basis daarvan legt de gemeente de belasting op. Ook aanbieders van B&B’s en Airbnb’s ontvangen een aanslag.
In 2027 verhoogt de gemeente de toeristenbelasting. Daarmee komen de tarieven dichter bij het landelijk gemiddelde. Deventer heeft nu een relatief laag tarief. Het college vindt het redelijk dat bezoekers meebetalen aan voorzieningen en investeringen die Deventer aantrekkelijk, leefbaar en goed bereikbaar houden. De nieuwe tarieven per persoon per nacht zijn: 1) hotels € 2,45, 2) campings € 0,70 en 3) overige accommodaties € 1,55.
Met ingang van 2027 zijn onderstaande zaken nieuw of gewijzigd:
- Voor alle tarieven geldt in principe dezelfde maximale stijging. Voor 2027 betekent dit dat de tarieven 3,2% hoger zijn dan in 2026.
- Deze stijging bestaat uit een gemiddelde van prijscompensatie (+2,7%) en looncompensatie (+3,71%).
- De toeristenbelasting is hierop een uitzondering. In het coalitieakkoord staat dat deze belasting wordt verhoogd om dichter bij het landelijk gemiddelde te komen. Daarom stijgen de tarieven met 25,6% extra bovenop de gewone stijging.
- De lijkbezorgingsrechten worden met meer den de reguliere stijging verhoogd om de kostendekkendheid te verbeteren.
Conclusies
- Voor inwoners met een huurwoning stijgen de lokale lasten met € 30,40. Zij betalen in 2027 in totaal € 539,38. In 2026 was dat € 509,00. Dat is gemiddeld 5,9% meer. Deze inwoners betalen alleen afvalstoffenheffing en rioolheffing.
- Voor inwoners met een koopwoning stijgen de lokale lasten met € 46,60. Zij betalen in 2027 in totaal € 957,01. In 2026 was dat € 910,41. Dat is gemiddeld 5,12% meer.
- De begrote kwijtscheldingen komen naar verwachting uit op € 1.325.000. In 2026 was dat € 1.275.000.
- Het tarief voor de rioolheffing stijgt met 2,09%. In 2026 was de stijging 4,67%.
- Het tarief voor de afvalstoffenheffing stijgt gemiddeld met 8,6%. In 2026 was dat 5,9%.
- De lasten voor de OZB op woningen met een gemiddelde waarde van € 427.000 stijgen gemiddeld met 1,4%. In 2026 was dat 3,1%. De totale OZB-opbrengsten stijgen met 3%. In 2026 was dat 6%.
Bij leges en heffingen mogen de begrote opbrengsten niet meer bedragen dan 100% van de begrote kosten. Bij belastingen is er geen relatie tussen opbrengsten en kosten. In onderstaande tabel is de kostendekkendheid per onderdeel opgenomen. | |
Soort leges/heffing | Kostendekkendheid |
Afvalstoffenheffing | 94% |
Rioolheffing | 100% |
Havengelden | 63% |
Lijkbezorgingsrechten | 37% |
Leges titel 1 | 78% |
Leges titel 2 | 98% |
Leges titel 3 | 22% |
Categorieën
De lokale heffingen zijn onder te verdelen in drie categorieën: belastingen, rechten en retributies.
Algemene belastingen
De opbrengsten uit algemene belastingen gaan naar de algemene middelen van de gemeente. Dat betekent dat dit geld niet vooraf voor één bepaald doel is bestemd. De gemeente kan het gebruiken voor alle gemeentelijke taken en voorzieningen. De raad beslist waarvoor het geld wordt ingezet. De wettelijke bepaling dat tarieven maximaal 100% kostendekkend mogen zijn, geldt niet voor deze belastingen. Voorbeelden van algemene belastingen zijn de onroerendezaakbelastingen, parkeerbelasting en toeristenbelasting.
Rechten
Rechten zijn heffingen waarvan de opbrengsten bedoeld zijn voor een specifieke taak of voorziening van de gemeente. Inwoners betalen hiervoor omdat daar een dienst of voorziening tegenover staat. Rechten zijn daarom eigenlijk bestemmingsheffingen. Voorbeelden zijn de rioolheffing, lijkbezorgingsrechten en afvalstoffenheffing. De gemeente mag hiermee niet meer heffen dan nodig is om de kosten van die taak of voorziening te betalen.
Retributies
Retributies zijn bedragen die mensen betalen voor een specifieke dienst van de gemeente. Het gaat om een dienst waar iemand zelf voordeel van heeft. De belangrijkste retributies zijn leges. Dat zijn vergoedingen voor diensten die iemand bij de gemeente aanvraagt, zoals een paspoort of een vergunning. Ook voor retributies geldt dat de gemeente niet meer mag ophalen dan nodig is om de kosten te betalen.
Kader en uitgangspunten
Voor belastingen en rechten gelden niet altijd dezelfde uitgangspunten. Het beleid voor lokale heffingen staat in landelijke wet- en regelgeving en in de verschillende belastingverordeningen en regelingen.
Het beleidskader voor de lokale heffingen bestaat uit de Belastingverordening 2027 en de Legesverordening 2027. De raad stelt deze verordeningen tegelijk met de begroting 2027 vast. In de nota staat een overzicht van de tarieven die de gemeente Deventer gebruikt.
Het uitgangspunt is dat voor alle tarieven dezelfde maximale stijging geldt. Voor 2027 betekent dit dat de tarieven met 3,2% stijgen ten opzichte van 2026. Dit percentage is gebaseerd op een gemiddelde van prijscompensatie (+2,7%) en looncompensatie (+3,7%).
Op het algemene uitgangspunt van de toegestane stijging zijn een aantal uitzonderingen, namelijk:
- Ozb/rzb tarieven;
- Reisdocumenten en rijbewijs;
- Rioolheffing;
- Leges planologische procedures;
- Bouwleges;
- Parkeertarieven;
- Afvalstoffenheffing.
Als een tariefwijziging zorgt voor problemen met de kostendekkendheid van een product, dan melden we dat. Dit geldt zowel voor producten die volledig kostendekkend mogen zijn als voor producten waarbij dat niet zo is.
Meer informatie
Gemeentelijke belastingen
Beleidsuitgangspunt gemeentelijke belastingen
Bij de belastingen staat de budgettaire functie voorop. Veranderingen in de gemiddelde waarde van woningen en andere objecten worden zoveel mogelijk verwerkt in de tarieven.
De opbrengsten uit de OZB en RZB stijgen jaarlijks met 3%. De groei van het aantal belastbare objecten telt hierbij niet mee.
Rechten
Beleidsuitgangspunt rechten
Rechten zijn bedoeld voor een specifieke dienst of product van de gemeente. Daarom is er een duidelijke koppeling tussen wat de gemeente aan rechten ontvangt en wat het kost om die dienst of product te leveren. Het uitgangspunt is daarom dat de tarieven de kosten van die dienst of dat overheidsproduct zoveel mogelijk dekken.
De hoogte van het tarief hangt meestal af van de mate waarin de kosten worden gedekt. Binnen de leges mag de extra opbrengst van de ene heffing soms worden gebruikt om kosten van een andere heffing te betalen. Dat mag alleen binnen strikte regels. Daarbij moeten we onder meer rekening houden met het verbod op willekeur, het evenredigheidsbeginsel, het gelijkheidsbeginsel en de Europese Dienstenrichtlijn.
Het beleid is dat tarieven de kosten zoveel mogelijk dekken. In sommige gevallen lukt dat structureel niet. Een voorbeeld hiervan zijn de havengelden. De kosten voor bruggen en kades zijn zo hoog dat het niet haalbaar is om alle kosten door te berekenen aan de gebruikers van de haven.
Met het ingaan van de Omgevingswet (1 januari 2024), zijn er nieuwe activiteiten bijgekomen en bestaande activiteiten veranderd voor de fysieke leefomgeving. Omdat de Omgevingswet een bredere reikwijdte heeft, is de dienstverlening rond de fysieke leefomgeving en omgevingsvergunningen is daardoor ook breder geworden.
Kwijtscheldingsbeleid
Mensen met de laagste inkomens kunnen soms helemaal of gedeeltelijk kwijtschelding krijgen van gemeentelijke belasting. De regels daarvoor staan in de Leidraad invordering. Deze regels zijn gebaseerd op landelijke regelgeving. Kwijtschelding is mogelijk voor de afvalstoffenheffing en de rioolheffing. Voor 2027 verwachten wij 3.500 aanvragen. In 2026 waren dat er 3.300.
Op basis van deze aanname is € 1.325.000 in de begroting opgenomen. Dit bedrag is € 50.000 hoger dan de actuele begroting 2026.
(bedragen x €1.000) | ||
Belasting/heffing | Kwijtschelding 2026 | Kwijtschelding 2027 |
Afvalstoffenheffing | 775 | 775 |
Rioolheffing | 500 | 550 |
Woonlasten
(bedragen x €1) | ||
Belasting/heffing | Bedrag 2026 | Bedrag 2027 |
Afvalstoffenheffing¹ | 302,00 | 328,08 |
Rioolheffing | 207,00 | 211,32 |
Woonlasten gebruiker (sub-totaal) | 509,00 | 539,40 |
OZB woning² | 411,65 | 417,61 |
Woonlasten gebruiker/eigenaar (totaal) | 920,65 | 957,01 |
¹) Dit betreft het tarief voor de ‘modelaanslag’ van het basistarief met het gemiddeld aantal (6) ledigingen. Per huishouden kan het tarief verschillen, afhankelijk van het aantal aanbiedingen per jaar. Na afloop van het jaar worden de daadwerkelijke ledigingen opgelegd. Hoe minder afval, hoe lager de aanslag. | ||
2) Dit betreft de OZB-lasten berekend op basis van de gemiddelde woningwaarde in 2026. Het bedrag 2026 is berekend obv de realisatie. | ||
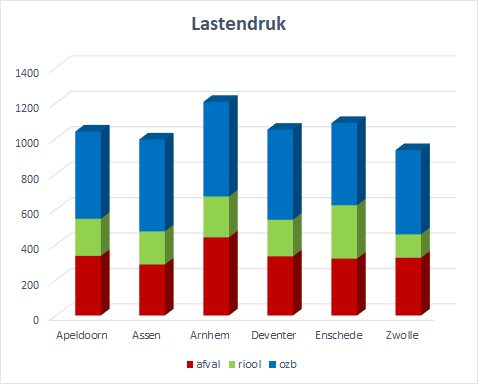
Lastendruk meerpersoonshuishoudens eigenaar en bewoner (2026 Coelo)
Meer informatie
Onroerende en roerende zaakbelastingen
De gemiddelde waarde van woningen stijgt met ongeveer 6,5%. Per object kan de waardeontwikkeling verschillen. Daardoor kan de nieuwe waarde soms duidelijk afwijken van de waarde bij de vorige peildatum. De opbrengst uit de OZB stijgt met 3%. Voor 2027 ramen we de opbrengsten op:
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Onroerendzaakbelasting | 35.580 | 36.984 |
Roerendzaakbelasting | 12 | 12 |
Parkeerbelastingen
Volgens het Meerjaren Perspectief Parkeren en de begrotingsrichtlijnen 2027 worden de parkeertarieven geïndexeerd. Bij de begroting 2024 heeft de raad gevraagd om keuzes te kunnen maken over de tariefstructuur, de indexering en de afdracht aan de algemene middelen. Daarbij ligt de nadruk vooral op de indexering van de parkeertarieven. De indexering voor 2027 is gebaseerd op de indexcijfers uit het Centraal Economisch Plan van het Centraal Planbureau. Deze indexering is vastgesteld bij het Meerjaren Perspectief Parkeren 2026.
Daarom stijgen de parkeertarieven met 3,2%. Dat percentage is gebaseerd op de gemiddelde stijging van lonen en prijzen. De totale parkeeropbrengst voor 2027 wordt geraamd op € 6.489.000. In 2026 was dat € 6.110.000.
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Parkeerbelasting | 6.110 | 6.489 |
Precario
Precariobelasting wordt geheven voor voorwerpen die op, boven of onder gemeentegrond staan of hangen. Het gaat om grond die bedoeld is voor openbaar gebruik. De belasting geldt ook voor een vergunning om gemeentelijke grond te gebruiken. Marktgelden vallen ook onder de precariobelasting. De gemeente Deventer heft deze gelden op basis van de marktprecarioverordening. Voor deze belasting is geen berekening van de kostendekkendheid nodig.
Volgens het raadsbesluit van 16 december 1998 gaat een deel van de precario-opbrengst naar het ondernemersfonds Deventer binnenstad. De gebiedskaart is aangepast, omdat er geen middentarief meer is. Er zijn nu alleen nog een hoog en een laag tarief.
In 2027 bedragen de verwachte precario (inclusief marktgelden) opbrengsten €497.000 (2026: €482.000).
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Precario-opbrengsten inclusief marktgelden | 482 | 497 |
Waarvan marktgelden | 262 | 270 |
Havengelden
Haven- en opslaggelden worden geheven voor het gebruik van gemeentelijk vaarwater, sluizen, kaden, loswallen en andere voorzieningen die de gemeente voor de scheepvaart heeft aangelegd of beschikbaar stelt. De opbrengsten dekken niet alle kosten van de haven. De exploitatie van de haven is niet kostendekkend.
Voor 2027 zijn de tarieven geïndexeerd met de reguliere indexatie.
(bedragen x €1.000) | ||
Recht | 2026 | 2027 |
Haven- en opslaggelden | 319 | 329 |
Toelichting kostendekkendheid | 2026 | 2027 |
Lasten taakvelden inclusief (omslag)rente | - 378 | - 437 |
Inkomsten taakvelden exclusief heffingen | 25 | 26 |
Netto lasten taakveld | - 353 | - 411 |
Toe te rekenen lasten: | ||
Overhead incl. (omslag)rente | - 132 | - 115 |
BTW | 0 | 0 |
Totale lasten (100%) | -485 | -526 |
Opbrengst heffingen | 319 | 329 |
Dekking | 66% | 63% |
Toeristenbelasting
Elk jaar vraagt de gemeente alle aanbieders van overnachtingen om aangifte te doen voor de toeristenbelasting. Zij krijgen hiervoor een brief met uitleg over de heffing en de betaling van deze belasting. Ook ontvangen zij een aangifteformulier. De aanslag wordt opgelegd na afloop van het belastingjaar. De toeristenbelasting 2027 gaat dus over de overnachtingen in 2026. Begin 2027 geven ondernemers het werkelijke aantal overnachtingen in 2026 door. Op basis daarvan legt de gemeente de belasting op. Ook aanbieders van B&B’s en Airbnb’s ontvangen een aanslag.
In 2027 verhoogt de gemeente de toeristenbelasting. Daarmee sluiten de tarieven beter aan bij het landelijk gemiddelde. Deventer heeft nu een relatief laag tarief. Het college vindt het redelijk dat bezoekers meebetalen aan voorzieningen en investeringen die Deventer aantrekkelijk, leefbaar en goed bereikbaar houden. De tarieven voor hotels, campings en overige accommodaties stijgen met 26%.
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Toeristenbelasting | 474 | 589 |
Afvalstoffenheffing
De afvalstoffenheffing is bedoeld om de kosten van afvalinzameling te betalen. De opbrengst mag niet hoger zijn dan de kosten. Meevallers of tegenvallers verrekenen we met de reserve tarieven huishoudelijk afval. Inwoners betalen afvalstoffenheffing voor een woning waar de gemeente huishoudelijk afval moet inzamelen. Deventer blijft daarnaast inzetten op het recyclen van grondstoffen, met de voorzieningen die daarvoor beschikbaar zijn.
In 2027 blijven de oorspronkelijke uitgangspunten van Diftar gelden.
- Voor GFT en PMD blijft het tarief € 0.
- De tarieven mogen samen niet meer dan 100% van de kosten dekken.
- Elk huishouden betaalt een vast tarief. Daarnaast betaalt een huishouden een variabel tarief voor restafval. Dat variabele deel hangt af van hoeveel restafval wordt aangeboden.
- De prijs per liter is voor elke container gelijk. Het variabele tarief loopt mee met de grootte van de container: 25, 50, 140 of 240 liter.
- De tarieven zijn zo opgebouwd dat geen enkel containervolume voordeel of nadeel heeft.
- Voor een container van 240 liter of voor een extra tweede container geldt een toeslag van € 36. Het volume van die tweede container maakt daarbij niet uit.
- Het uitgangspunt blijft dat een huishouden gemiddeld 6 keer per jaar de restafvalcontainer van 140 liter aanbiedt.
De tarieven die volgen uit de beleidsuitgangspunten worden opgenomen in de belastingverordening 2027.
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Afvalstoffenheffing | 15.480 | 17.084 |
Toelichting kostendekkendheid | 2026 | 2027 |
Lasten taakveld | -15.855 | -17.608 |
Inkomsten taakveld | 743 | 1.478 |
Netto lasten taakveld | -15.112 | -16.130 |
Toe te rekenen lasten: | ||
Overhead incl. (omslag)rente | -794 | -810 |
BTW | -1.231 | -1.231 |
Totale lasten (100%) | -17.137 | -18.171 |
Opbrengst heffingen | 15.480 | 17.084 |
Dekking | 90% | 94% |
Rioolheffing
De rioolheffing is bedoeld om de kosten te betalen voor aanleg, onderhoud en gebruik van gemeentelijke voorzieningen voor afvalwater en regenwater. Met de inkomsten uit de rioolheffing beperkt de gemeente ook de gevolgen van grondwateroverlast. Daarnaast wordt het steeds belangrijker om de stad beter voor te bereiden op extreme regen, hitte en droogte. Dit noemen we klimaatadaptatie.
In het Gemeentelijk Rioleringsprogramma (GRP) staat dat het tarief de komende jaren stabiel blijft. Het tarief wordt alleen aangepast voor indexering en voor groei van het areaal. Areaalaccres betekent dat er meer percelen bijkomen waarvoor rioolheffing wordt betaald. Daardoor heeft dit maar beperkt invloed op het tarief. Het uitgangspunt bij de rioolheffing is dat de kosten volledig worden gedekt. Tekorten of overschotten worden verrekend met de daarvoor bestemde voorziening. Door investeringen in klimaatadaptatie klopt dit uitgangspunt niet meer helemaal. Deze maatregelen worden opgenomen in het Meerjarig Onderhoudsprogramma (MJOP). De kapitaallasten die daaruit ontstaan, zorgen voor een hogere heffing.
De volgende zaken werken door in de tariefstelling voor 2027.
- De prijs- en loonindexering is toegepast volgens de begrotingsrichtlijnen. Daardoor stijgen de lasten met € 178.000. In 2026 was dat € 209.000.
- De renteomslag over de investeringen blijft 1,4%. Dat was in 2026 ook 1,4%.
- Het aantal huishoudens dat rioolheffing betaalt, stijgt met 922. In 2026 was de stijging 463.
- Het areaalaccres is bepaald op € 140.500. In 2025 was dat € 72.700.
- De kapitaallasten door nieuwe investeringen uit het MJOP stijgen met € 138.800.
De subsidie voor het afkoppelen van particulier dakoppervlak wordt betaald uit de exploitatie van riolering en waterhuishouding. Hiervoor is € 50.000 per jaar beschikbaar. Voorlopig blijft dit bedrag in de begroting staan. Als er meer aanvragen komen en daardoor bij de jaarrekening een tekort ontstaat, kan dat tekort worden betaald uit de voorziening riolering.
De nieuwe Modelverordening Riool- en waterzorgheffing vervangt de oude Modelverordening Rioolheffing. Bij de oude rioolheffing betaalden alleen partijen met een rioolaansluiting mee. Met de nieuwe heffing kunnen alle percelen worden aangeslagen. Dat geldt ook voor eigenaren of gebruikers van percelen zonder directe aansluiting op de riolering. Hierdoor kunnen de lasten breder worden verdeeld. Het afgelopen jaar zijn de mogelijkheden onderzocht. Dit heeft nog niet geleid tot een beleidswijziging. In 2027 gaat het onderzoek verder.
Toelichting rioolheffing 2027 en begrotingsramingen
Voor het bepalen van het basistarief zijn meerdere onderdelen belangrijk. We gaan uit van de kosten in de primaire begroting. Daar trekken we de onderdelen vanaf die niet, of niet helemaal, via het basistarief worden betaald.
(bedragen x €1.000) | |
Onderdelen | Bedrag |
Geraamde kosten | 9.720 |
Overhead | 623 |
BTW kosten | 558 |
Te dekken kosten | 10.900 |
Om te bepalen welk bedrag via het basistarief moet worden opgehaald, trekken we de volgende kostenposten af.
(bedragen x €1.000) | |
Onderdelen | Bedrag |
Nieuwe rioolaansluitingen | 107 |
Tariefdifferentiatie | 225 |
Kwijtscheldingen | 550 |
Te dekken kosten via het basistarief rioolheffing | 10.018 |
Voor 2027 gaan we uit van 47.411 aansluitingen waarvoor rioolheffing wordt betaald. Daarbij is rekening gehouden met tariefdifferentiatie, ontheffingen en kwijtscheldingen. Dat zijn 922 aansluitingen meer dan in 2026. Om alle kosten te kunnen betalen, is een basistarief van € 211,30 nodig.
De specificatie van de totale baten is:
(bedragen x €1.000) | |
Onderdelen | Bedrag |
Basistarief rioolheffing | 10.018 |
Opbrengsten tariefdifferentiatie | 225 |
Opbrengsten nieuwe rioolaansluitingen | 107 |
Kwijtscheldingen | 550 |
Totaal | 10.900 |
De technische eis is dat het tarief deelbaar door 12 moet zijn. Daarom stellen we voor om het tarief vast te stellen op € 211,32. Dat is € 4,32 hoger dan in 2026. De stijging is 2,09%.
(bedragen x €1.000) | ||
Belasting | 2026 | 2027 |
Rioolheffing | 10.419 | 10.900 |
Toelichting kostendekkendheid | 2026 | 2027 |
Lasten taakveld | -9.261 | -9.720 |
Inkomsten taakveld | ||
Netto lasten taakveld | -9.261 | -9.720 |
Toe te rekenen lasten: | ||
Overhead incl. (omslag)rente | -600 | -623 |
BTW | -558 | -558 |
Totale lasten (100%) | -10.419 | -10.900 |
Opbrengst heffingen | 10.419 | 10.900 |
Dekking | 100% | 100% |
Lijkbezorgingsrechten
De lijkbezorgingsrechten zijn een bestemmingsheffing. Dat betekent dat er een duidelijke relatie is tussen de opbrengsten uit deze rechten en de kosten die de gemeente maakt voor deze dienst. De tarieven in de verordening mogen samen niet meer dan 100% van de kosten dekken. De kostendekkendheid hangt af van de totale kosten en van de opbrengsten uit de tarieven die in rekening worden gebracht.
Toelichting kostendekkendheid
Het algemene beleid is dat tarieven de kosten zoveel mogelijk dekken. Voor het beheer van de begraafplaatsen lukt dat al jaren niet volledig. Er heeft een zorgvuldige analyse plaatsgevonden naar de tarieven en er is een regionale benchmark uitgevoerd. Uit deze analyse blijkt dat de kostendekkendheid van de gemeentelijke begraafplaatsen laag is en de exploitatie met name wordt gedekt uit de algemene middelen. Daarnaast blijkt uit de benchmark dat de tarieven van Deventer voor zowel begravingen als urnvoorzieningen tot de laagste van de regio behoren. Door het verhogen van de tarieven ontstaat er een situatie waarin de gebruikers in redelijke mate bijdragen aan de kosten van de voorzieningen waar zij gebruik van maken. Hierdoor blijft de gemeente ook in de toekomst in staat om de gemeentelijke begraafplaatsen te exploiteren.
In 2027 dekken de tarieven naar verwachting 37% van de kosten. In 2026 was dat 34%. Dit komt onder meer doordat de begraafplaats aan de Roeterdsweg open en onderhouden moet blijven. In het verleden zijn daar namelijk eeuwigdurende grafrechten uitgegeven.
(bedragen x €1.000) | ||
Recht | 2026 | 2027 |
Lijkbezorgingsrechten | 191 | 222 |
Toelichting kostendekkendheid | 2026 | 2027 |
Lasten taakvelden inclusief (omslag)rente | -500 | -548 |
Inkomsten taakvelden exclusief heffingen | ||
Netto lasten taakveld | -500 | -548 |
Toe te rekenen lasten: | ||
Overhead incl. (omslag)rente | -55 | -58 |
BTW | 0 | |
Totale lasten (100%) | -555 | -606 |
Opbrengst heffingen | 191 | 222 |
Dekking | 34% | 37% |
Kostendekkendheid leges en tarieven uit legesverordening.
De gemeente mag leges heffen op basis van artikel 229, lid 1, onder b, van de Gemeentewet. Leges zijn bedragen die inwoners betalen voor diensten die zij zelf bij de gemeente aanvragen. Dit kan bijvoorbeeld gaan om een paspoort of een vergunning. Met de leges betaalt de aanvrager mee aan de kosten die de gemeente voor deze dienst maakt. Wie de dienst aanvraagt, betaalt dus ook de leges. De manier waarop de leges worden berekend, verschilt per dienst. Dit staat in de tarieventabel bij de legesverordening.
De opbouw van de legesverordening is als volgt:
- Leges titel 1, Algemene dienstverlening
- Leges titel 2, Dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning
- Leges titel 3, Dienstverlening vallend onder de Europese dienstenrichtlijn
Meer informatie
Leges titel 1. Algemene dienstverlening
De leges in titel 1 gaan vooral over reisdocumenten, rijbewijzen, burgerlijke stand, afschriften uit de Basisregistratie Personen (BRP) en naturalisatie. Voor een deel van deze producten en diensten stelt het Rijk de tarieven vast (gemaximeerd). Dat geldt bijvoorbeeld voor paspoorten, rijbewijzen, kansspelen en de Wet bescherming persoonsgegevens.
(bedragen x €1.000) | ||||
Leges | Lasten | Overhead | Leges | Kosten |
Burgerlijke stand | 319 | 205 | 250 | 48% |
Reisdocumenten | 987 | 636 | 1.462 | 90% |
Rijbewijzen | 302 | 195 | 468 | 94% |
Verstrekking uit BRP | 94 | 61 | 185 | 120% |
Overige publiekszaken | 13 | 8 | 36 | 172% |
Leegstandwet | 22 | 18 | 2 | 6% |
Kansspelen | 9 | 6 | 4 | 30% |
Telecommunicatie | 256 | 141 | 281 | 71% |
Verkeer en vervoer | 54 | 38 | 30 | 32% |
Totaal | 2.054 | 1.306 | 2.718 | 81% |
Leges titel 2. Dienstverlening en besluiten Omgevingswet
Bij omgevingsvergunningen zijn de verwachte legesopbrengsten in evenwicht met de werkzaamheden die de gemeente daarvoor uitvoert. De opbrengsten voor 2027 passen daarmee bij de lasten. Dit sluit aan bij de wens van de gemeenteraad om zoveel mogelijk van de wettelijk toegestane kosten via leges door te berekenen, richting 100% kostendekkendheid. De modelverordening van de VNG is hierbij als leidraad gebruikt.
De opbrengstraming blijft onzeker. Dat komt doordat het aantal bouwaanvragen per jaar sterk kan verschillen. Daardoor kunnen ook de kosten en opbrengsten fors flucueren. Deze verschillen kunnen onder meer komen door economische ontwikkelingen, netcongestie, stikstofproblematiek en stijgende kosten.
(bedragen x €1.000) | |||||
Leges | Lasten | Overhead | BCF BTW | Leges (baten) | Kosten |
Bouwvergunningen | 2.394 | 1.270 | 4.331 | 118% | |
Planologisch | 243 | 162 | 165 | 41% | |
Monumenten | 233 | 138 | 18 | 5% | |
Kappen | 55 | 36 | 43 | 47% | |
Uitweg | 7 | 5 | 9 | 77% | |
Overig | 115 | 22 | 25 | 18% | |
Totaal | 3.048 | 1.633 | 0 | 4.590 | 98% |
Leges titel 3. Dienstverlening Europese dienstenrichtlijn
Het aantal evenementen groeit niet verder. Dit past bij de landelijke trend. Voor de horeca verwachten we op dit moment geen bijzondere ontwikkelingen waardoor het aantal vergunningaanvragen stijgt. Daarom verwachten we dat het aantal aanvragen voor APV en Bijzondere wetten in 2027 ongeveer gelijk blijft aan 2026. De kosten voor vergunningverlening worden voor 22% gedekt door de leges.
(Bedragen x €1.000) | ||||
Leges | Lasten | Overhead | Leges | Kosten |
Horeca | 227 | 151 | 117 | 31% |
Evenementen, markten | 254 | 154 | 67 | 16% |
Prostitutie | 16 | 3 | 5 | 26% |
Huisvestingwet | 165 | 110 | 51 | 19% |
Winkeltijdenwet | 0,10 | 0,07 | 0,05 | 30% |
Totaal | 663 | 418 | 240 | 22% |