In de begroting en het jaarverslag staat welke risico’s de gemeente op dat moment ziet en hoeveel financiële ruimte de gemeente heeft om deze risico’s op te vangen.
Naast het gewone risicomanagement bekijkt de gemeente twee keer per jaar welke risico’s nog overblijven: bij de begroting en bij de jaarrekening. Dit zijn risico’s die niet makkelijk binnen de programma’s kunnen worden opgelost en die kunnen leiden tot een financieel tekort. De gemeente moet deze risico’s en haar financiële buffer in beeld brengen (BBV artikel 11). Zo kan worden beoordeeld of de gemeente genoeg ruimte heeft om haar risico’s te dragen.
Deze paragraaf laat zien hoe stevig de begroting is. Door voldoende weerstandsvermogen aan te houden en risico’s goed te blijven volgen, voorkomt de gemeente dat grote tegenvallers direct leiden tot extra bezuinigingen of aanpassing van beleid en uitvoering.
Het totale risicobeeld van de gemeente is in 2026 zwaarder geworden. Dat komt vooral doordat het risico rond Wechelerhoek nu is toegevoegd. Ook zijn enkele risico’s bij gebiedsontwikkelingen en grondexploitaties aangepast. Dit betekent niet dat al deze risico’s zich ook daadwerkelijk zullen voordoen of tegelijk zullen optreden. Het geeft wel aan dat de mogelijke financiële gevolgen groter zijn dan eerder ingeschat. De maximale omvang van alle geïnventariseerde risico’s samen komt uit op ongeveer €77 miljoen. Op basis van de Monte Carlo-analyse is berekend dat de gemeente €17 miljoen aan weerstandscapaciteit nodig heeft om de mogelijke risico’s op te kunnen vangen.
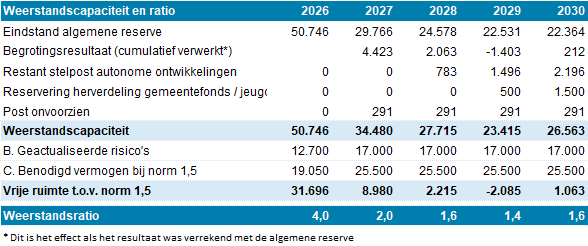
Tegenover deze risico’s heeft de gemeente begin 2027 ongeveer €35 miljoen aan weerstandscapaciteit beschikbaar om deze risico’s op te vangen. Dat is meer dan de benodigde €17 miljoen. De weerstandsratio komt daardoor uit op 2,0. Daarmee blijft de ratio ruim boven de ondergrens van 1,5 die de raad heeft vastgesteld.
De beschikbare weerstandscapaciteit ligt meerjarig rond de 1,5. In 2029 ligt 0,1 punt lager.
De gemeente Deventer beschikt over voldoende weerstandsvermogen. Hoewel het risicoprofiel stijgt door onder meer grondverwervingen, ruimtelijke ontwikkelingen en maatschappelijke opgaven, blijft de beschikbare weerstandscapaciteit de eerstkomende jaren voldoende. Het college blijft inzetten op het vroegtijdig signaleren van risico’s, het treffen van beheersmaatregelen en het versterken van het risicobewustzijn binnen de organisatie.
De weerstandsratio neemt meerjarig af. Hierdoor wordt de financiële buffer beperkter en neemt de gevoeligheid voor nieuwe risico's, uitbreidingen van bestaande risico's of aanvullende beleidsopgaven in de laatste jaren van de meerjarenraming toe. Een van de redenen waarom het college een financiële opgave heeft meegegeven om naar de toekomst meer financieel wendbaar te worden.
Beschikbare weerstandscapaciteit
Deventer rekent de volgende componenten tot de beschikbare weerstandscapaciteit:
- De algemene reserve. Dit is het deel van het vrije vermogen waaraan de raad nog geen bestemming heeft gegeven.
- Onbenutte begrotingscapaciteit zijn delen van de begrote lasten waarvoor nog geen bestemming is. Dit zijn de posten onvoorzien en de stelposten zonder bestemming (bijvoorbeeld de stelpost autonome ontwikkelingen).
(bedragen x 1 mln. | |
Omschrijving | Waarde in 2027 |
Algemene reserve | 29,8 |
Begrotingsresultaat | 4,4 |
Post onvoorzien | 0,3 |
Stelpost structurele autonome ontwikkelingen | 0,0 |
Beschikbare weerstandscapaciteit | 34,5 |
De benodigde weerstandscapaciteit is gebaseerd op het kwantificeren van de risico’s, het bepalen van de financiële omvang van het risico, om de effecten van beheersmaatregelen te ramen en om het weerstandsvermogen van de gemeente te kunnen inschatten.
De benodigde weerstandscapaciteit is gebaseerd op 70 geïnventariseerde risico's met een gezamenlijke maximale omvang van circa €75 miljoen. Omdat niet alle risico's zich gelijktijdig en in maximale omvang keer kans zullen voordoen, is met behulp van een Monte Carlo-analyse berekend dat een weerstandscapaciteit van €17 miljoen voldoende is om 95% van de mogelijke risicoscenario's op te vangen.
Het risicoprofiel wordt vooral bepaald door risico's binnen grondexploitaties, gebiedsontwikkelingen, vastgoed, het sociaal domein en bedrijfsvoering. Ten opzichte van de vorige actualisatie is het totale risicoprofiel toegenomen, met name door de toevoeging van het risico rond de grondverwervingen in Wechelerhoek.
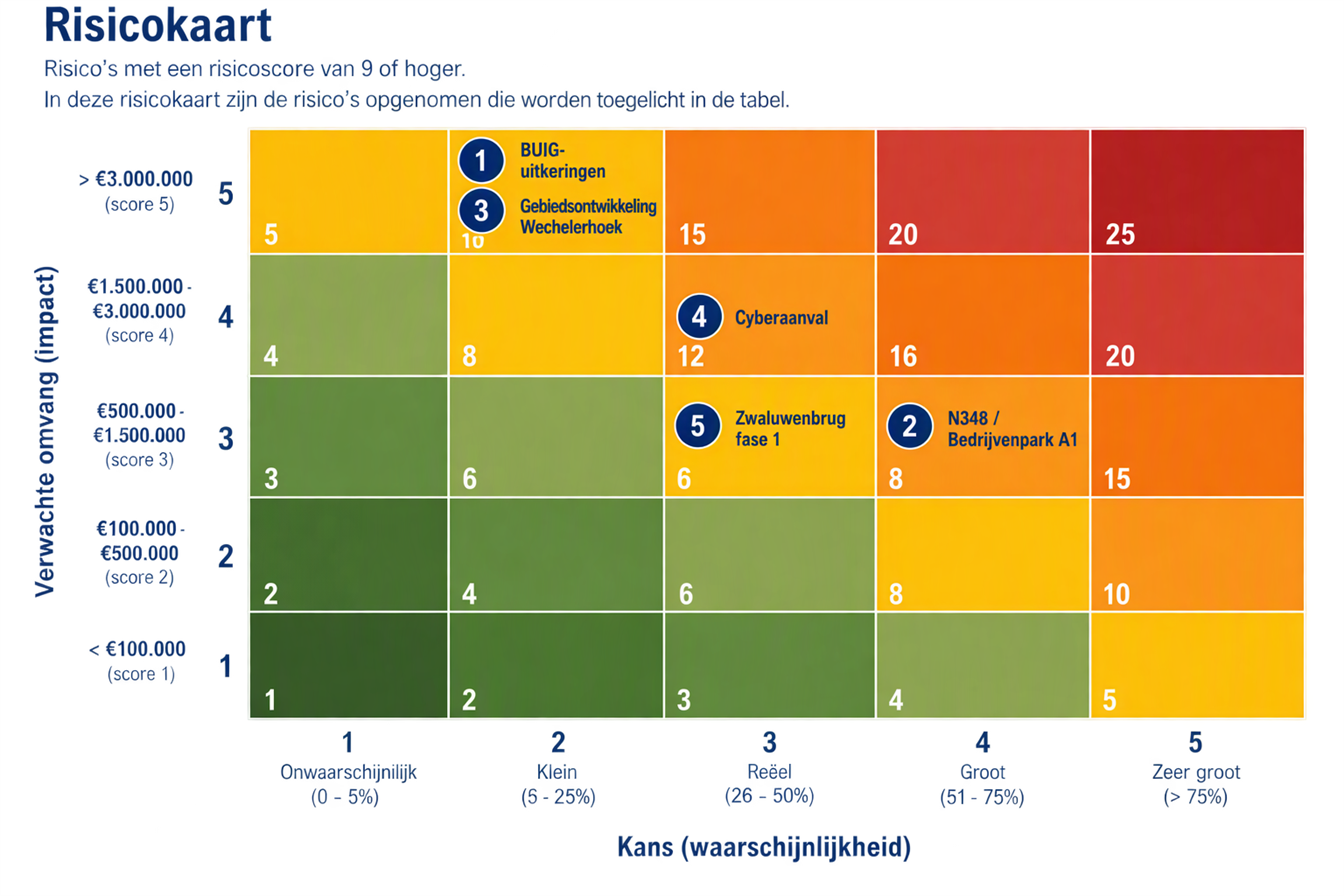
In de risicokaart en de daaropvolgende tabel zijn de risico's met een risicoscore van 9 en hoger opgenomen. Daarvoor zijn de volgende risicoklassen en de gevolgklassen uit de nota risicomanagement 2025 gevolgd.
Meer informatie
Risicokaart
Gekwantificeerde risico's
Nr | Risicogebied | Risico | Positie | Toelichting |
1 | Sociaal domein | BUIG-uitkeringen | 2-5 | Het risico betreft een tekort op het BUIG-budget doordat het aantal bijstandsgerechtigden in Deventer hoger uitvalt dan waarmee in het landelijke verdeelmodel rekening wordt gehouden of doordat het landelijke macrobudget ontoereikend blijkt. De vangnetregeling compenseert slechts gedeeltelijk. Het maximale eigen risico bedraagt circa € 3,8 miljoen. Gezien het structurele karakter van dit verschil wordt de kans op optreden als klein (2), terwijl het financieel effect als groot (5) wordt aangemerkt. |
2 | Grondexploitaties | N348 / Bedrijvenpark A1 | 4-3 | Voor de reconstructie van de N348 zijn nog geen definitieve afspraken gemaakt met de provincie Gelderland over de verdeling van de kosten. Daarnaast bestaat onzekerheid over mogelijke effecten op de uitgifte van bedrijfskavels. Hierdoor kan een aanvullende gemeentelijke bijdrage noodzakelijk worden. Zolang geen bestuurlijke afspraken zijn gemaakt wordt de kans op optreden als groot (4) beoordeeld. Het financiële effect valt binnen impactklasse 3. |
3 | Grondexploitaties | Gebiedsontwikkeling Wechelerhoek | 2-5 | De verliesvoorziening Wechelerhoek dekt het verwachte exploitatietekort en houdt rekening met de reguliere risico’s van gebiedsontwikkeling. Bij aanzienlijke vertraging of het niet doorgaan van de woningbouw door externe factoren, zoals wet- en regelgeving of besluitvorming, kan de voorziening echter onvoldoende zijn. De kans wordt als klein (2) ingeschat, de mogelijke effecten als zeer groot (5). |
4 | Bedrijfsvoering | Cyberaanval | 3-4 | De gemeente is voor haar dienstverlening sterk afhankelijk van digitale systemen. Een ernstige cyberaanval kan leiden tot uitval van dienstverlening, herstelkosten, datalekken, aansprakelijkheidsclaims en reputatieschade. Ondanks getroffen beveiligingsmaatregelen blijft een incident mogelijk. De kans wordt als reëel beoordeeld (3), terwijl de potentiële financiële en maatschappelijke gevolgen aanzienlijk zijn (impactscore 4). |
5 | Onderwijshuisvesting | Zwaluwenbrug fase 1 | 3-3 | De ontwikkeling van Zwaluwenbrug kent onzekerheden ten aanzien van bouwkosten, civiele werkzaamheden en technische uitvoeringsrisico's. Met name marktontwikkelingen en prijsstijgingen kunnen leiden tot extra kosten. De risico's worden actief bewaakt binnen het project. De kans wordt als reëel beoordeeld (3) en het mogelijke financiële effect valt binnen impactklasse 3. |
Weerstandsvermogen
Het weerstandsvermogen geeft aan in hoeverre de gemeente financiële risico's kan opvangen. Daarbij wordt de beschikbare weerstandscapaciteit afgezet tegen de benodigde weerstandscapaciteit.
De beschikbare weerstandscapaciteit bestaat uit:
- de algemene reserve;
- onbenutte begrotingsruimte, zoals de post onvoorzien en niet-bestemde stelposten.
De benodigde weerstandscapaciteit wordt bepaald op basis van de geïnventariseerde risico's. Per risico wordt de kans van optreden en de mogelijke financiële impact ingeschat. Omdat niet alle risico's zich tegelijkertijd voordoen, wordt gebruikgemaakt van een Monte Carlo-analyse. Hierbij wordt uitgegaan van een betrouwbaarheidsniveau van 95%.
De weerstandsratio wordt berekend als:
Weerstandsratio = beschikbare weerstandscapaciteit / benodigde weerstandscapaciteit
De ondergrens vastgelegd in de nota risicomanagement bedraagt 1,5.
Uitkomst begroting
De beschikbare weerstandscapaciteit bedraagt in 2027 €34,5 miljoen. De benodigde weerstandscapaciteit op basis van de risicoanalyse bedraagt €17 miljoen. Hierdoor komt de weerstandsratio uit op 2,0. Met dit weerstandsratio beschikt de gemeente over een voldoende financiële buffer om de geïnventariseerde risico's op te vangen.
Meerjarig ligt de weerstandsratio rond de 1,5. In 2029 zakt het ratio 0,1 punt onder de minimale ratio. In 2030 stijgt deze vervolgens weer.
Algemene risicogebieden
De risico’s die in deze paragraaf staan, tellen mee bij het bepalen van het weerstandsvermogen. Dat is de financiële buffer die de gemeente nodig heeft om mogelijke tegenvallers op te vangen. Niet alle risico’s worden op dezelfde manier meegenomen. Sommige risico’s zijn namelijk al op een andere manier financieel afgedekt, bijvoorbeeld via een aparte reserve, een voorziening, een projectbudget of een specifieke risicobuffer. Voor die risico’s hoeft daarom geen extra bedrag te worden opgenomen in de benodigde weerstandscapaciteit.
Voorbeelden hiervan zijn:
- Slim Warmtenet Zandweerd: voor dit project is een afzonderlijke risicoanalyse opgesteld en een specifieke risicoreserve gevormd.
- Winstgevende grondexploitaties: financiële tegenvallers worden in eerste instantie binnen de betreffende grondexploitatie opgevangen. Alleen wanneer de winstmarge onvoldoende blijkt, kan dit leiden tot een aanvullende verliesvoorziening en daarmee tot een financieel effect voor de gemeente.
- De Marke Noord: de geraamde grondopbrengsten worden ingezet ter dekking van de kapitaallasten van de nieuwbouw van De Marke Zuid. Indien opbrengsten achterblijven, wordt dit binnen de project- en investeringssturing opgevangen.
- Programma Leefomgeving: risico's zoals worteldruk, onderhoudsachterstanden, prijsontwikkelingen bij reconstructies en schade aan openbare ruimte worden in beginsel binnen de programmabudgetten opgevangen.
- Gebiedsontwikkelingen en bovenplanse voorzieningen: hiervoor zijn bestemmingsreserves en projectgebonden budgetten beschikbaar.
- Verbonden partijen: risico's van deelnemingen, gemeenschappelijke regelingen en verstrekte leningen worden afzonderlijk beoordeeld in de paragraaf Verbonden Partijen.
- Grote investeringsprojecten: risico's van prijsstijgingen, uitvoeringsrisico's en hogere bouwkosten bij projecten zoals onderwijshuisvesting, De Scheg, Podiumkunsten en infrastructurele kunstwerken worden primair binnen de beschikbare kredieten en projectreserves beheerst.
- Energietransitie en netcongestie: vertragingen of hogere kosten bij verduurzamingsprojecten worden zoveel mogelijk binnen projectbudgetten, subsidies en afzonderlijke investeringskaders opgevangen.
Naast de risico’s die financieel zijn doorgerekend, zijn er ook ontwikkelingen waarvan de financiële gevolgen nu nog niet goed te bepalen zijn. Deze onzekerheden zijn daarom niet meegenomen in de berekening van de benodigde weerstandscapaciteit. Ze zijn op dit moment nog te onzeker of te weinig concreet om er een betrouwbaar bedrag aan te koppelen. Wel zijn ze belangrijk voor het totale financiële beeld. Daarom blijft het nodig dat de gemeente voldoende financiële buffer aanhoudt. Ook onderstrepen deze onzekerheden waarom de gemeente een minimale weerstandsratio van 1,5 hanteert. De gemeente volgt deze onzekerheden actief via de planning- en controlcyclus.
Hieronder vallen onder meer:
- Ontwikkelingen in de algemene uitkering uit het gemeentefonds.
- Wijzigingen in wet- en regelgeving en de financiële effecten daarvan.
- Ontwikkelingen binnen het BTW-compensatiefonds (BCF).
- Leegstand, waardedaling en overige risico's van gemeentelijk vastgoed.
- Restauratie- en instandhoudingskosten van monumentaal vastgoed.
- Financiële risico's uit garantstellingen en borgstellingen.
- Risico's op terugvordering van ontvangen subsidies.
- Ontwikkelingen in energieprijzen en nutskosten.
- Economische ontwikkelingen die invloed hebben op grondprijzen, bouwkosten en gemeentelijke inkomsten.
- Capaciteitstekorten op de arbeidsmarkt die kunnen leiden tot hogere uitvoeringskosten of vertraging van projecten.
Risico's verbonden partijen
Deelname aan een verbonden partij brengt financiële, bestuurlijke en beleidsinhoudelijke risico’s met zich mee. Omdat er verschillende soorten verbonden partijen zijn, zoals gemeenschappelijke regelingen, deelnemingen in vennootschappen, leningen en garanties, verschillen ook de risico’s. Deze risico’s vragen daarom om verschillende vormen van aandacht. In de paragraaf Verbonden partijen van deze begroting staat algemene en specifieke informatie om een beeld te vormen van het financiële risicoprofiel.
Op basis van de beschikbare informatie over de verbonden partijen zien wij op dit moment geen duidelijke signalen dat de gemeente extra financiële buffer (weerstandsvermogen of voorziening) moet aanhouden voor specifieke risico’s bij deze partijen. Daarbij kijken wij onder meer naar de accountantsrapporten bij de jaarrekeningen 2025 van de verbonden partijen. In die rapporten let de accountant ook op de vraag of de organisatie financieel kan blijven functioneren. Daarnaast gebruiken wij actuele financiële informatie van vennootschappen en gemeenschappelijke regelingen. Als daaruit later blijkt dat er toch een concreet en financieel te bepalen risico ontstaat, kan alsnog worden besloten om daarvoor weerstandscapaciteit aan te houden of een voorziening te vormen.
In de tabel hieronder zijn de verbonden partijen opgenomen waarin Deventer een geactiveerd financieel belang heeft en de omvang daarvan per 31-12-2025.
(bedragen x €1.000) | |||
Verbonden partij | Deelneming | Lening | Garantie |
NV Centrumgarage Deventer | 40 | - | - |
Het Groenbedrijf BV | 60 | 2.132 | - |
NV Sportbedrijf Deventer | - | 10.881 | 264 |
NV Bergkwartier | 1.561 | - | - |
NV Deventer Schouwburg | - | - | - |
NV Luchthaven Teuge | 490 | - | - |
Circulus-Berkel BV | 16 | - | - |
Enexis Holding BV | 933 | 1.354 | - |
BNG Bank | 61 | - | - |
Vordering op Enexis BV | 0 | 0 | - |
Publiek Belang Electriciteitsproductie BV | 0 | ||
CSV Amsterdam BV | 0 | - | - |
Totaal | 3.160 | 14.367 | 264 |
In de paragraaf Verbonden partijen wordt verder ingegaan op de financiële risico’s in relatie tot de verbonden partijen.
Meerjarenbalans
In onderstaand overzicht is de geprognosticeerde meerjarenbalans opgenomen. Deze geprognosticeerde balans geeft inzicht in de meerjarige financiële ontwikkeling van de balansposities van de gemeente.
(bedragen x €1.000) | |||||
Activa | 31-12-2026 | 31-12-2027 | 31-12-2028 | 31-12-2029 | 31-12-2030 |
Vaste activa | |||||
Immateriële vaste activa | 6.445 | 7.627 | 7.475 | 7.323 | 7.323 |
Materiële vaste activa | 384.811 | 436.221 | 442.412 | 446.549 | 446.549 |
Financiële vaste activa | 32.378 | 63.360 | 69.542 | 69.301 | 67.242 |
Totaal vaste activa | 423.634 | 507.208 | 519.429 | 523.173 | 521.114 |
Vlottende activa | |||||
Voorraden | 6.577 | 5.989 | 3.920 | 3.920 | 3.920 |
Vorderingen | 57.699 | 57.699 | 57.699 | 57.700 | 57.699 |
Liquide middelen | 737 | 737 | 737 | 737 | 737 |
Overlopende activa | 61.596 | 61.596 | 61.596 | 61.596 | 61.596 |
Totaal vlottende activa | 126.609 | 126.021 | 123.952 | 123.953 | 123.952 |
Balanstotaal activa | 550.243 | 633.229 | 643.381 | 647.126 | 645.066 |
(bedragen x €1.000) | |||||
Passiva | 31-12-2026 | 31-12-2027 | 31-12-2028 | 31-12-2029 | 31-12-2030 |
Vaste passiva | |||||
Eigen vermogen | 194.888 | 177.370 | 171.324 | 165.166 | 161.585 |
Voorzieningen | 17.798 | 17.326 | 23.585 | 21.183 | 16.085 |
Vaste schulden (>1jaar) | 117.319 | 174.528 | 222.947 | 225.034 | 225.034 |
330.005 | 369.224 | 417.856 | 411.383 | 402.704 | |
Vlottende passiva | |||||
Vlottende schulden (<1jr) | 114.893 | 158.660 | 120.180 | 130.398 | 137.017 |
Overlopende passiva | 105.345 | 105.345 | 105.345 | 105.345 | 105.345 |
Totaal vlottende passiva | 220.238 | 264.005 | 225.525 | 235.743 | 242.362 |
Balanstotaal passiva | 550.243 | 633.229 | 643.381 | 647.126 | 645.066 |
De opgestelde geprognosticeerde balans gaat net als de meerjarenbegroting over de jaren 2027-2030. Met het maken van een balansprognose wordt in feite een reële schatting gemaakt van verschillende balansposten op basis van de balans gepresenteerd bij de jaarrekening 2025, de verwachte investeringen en de lopende aflossingsverplichtingen. Aan de hand van deze gegevens wordt in een geprognosticeerde balans inzicht gegeven in de ontwikkeling van de balansposten: vaste en vlottende activa, vreemd en eigen vermogen.
Bij het opstellen van de meerjarenbalans is rekening gehouden met de volgende uitgangspunten:
Vaste activa
Door verwachte investeringen en jaarlijkse afschrijvingen/aflossingen wijzigt het saldo van de vaste activa.
Vlottende activa
De vlottende activa daalt met name door de verwachte verkoop van gronden.
Eigen vermogen
Het eigen vermogen is gebaseerd op het (meerjarige) verloop van de reserves. Het saldo wijzigt door het realiseren van afgesproken prestaties.
Voorzieningen
De voorzieningen zijn gebaseerd op het (meerjarige) verloop van voorzieningen.
Schulden > 1 jaar
De schulden > 1 jaar zijn gebaseerd op de staat van opgenomen langlopende geldleningen. Het saldo muteert door het aantrekken van nieuwe leningen voor voorgenomen investeringen en jaarlijkse aflossingen van bestaande leningen.
Overige posten
De overige balansposten betreffen gegevens die zich moeilijk laten voorspellen. Voor deze posten wordt veelal de eindstand van de laatst vastgestelde jaarrekening doorgetrokken.
Financiële kengetallen
De financiële kengetallen en de meerjarenbalans laten zien hoe de financiële positie van de gemeente zich de komende jaren naar verwachting ontwikkelt. In de tabel hieronder staan de belangrijkste kengetallen. Onder de tabel staat per kengetal een korte uitleg. De cijfers zijn gebaseerd op de verwachte meerjarenbalans en op de actuele begroting. Ze geven dus geen definitieve uitkomst, maar een vooruitblik op basis van de informatie die nu beschikbaar is.
De meerjarige prognoses zijn gebaseerd op de balans per 31 december van het betreffende jaar.
Kengetal (in %) | B2026 | B2027 | B2028 | B2029 | B2030 |
Netto schuldquote | 49 | 62 | 65 | 68 | 68 |
Netto schuldquote gecorrigeerd | 45 | 59 | 62 | 64 | 64 |
Solvabiliteitsratio | 37 | 28 | 27 | 26 | 25 |
Structurele exploitatieruimte | 0,63 | 0,21 | -0,96 | -0,73 | 0,31 |
Grondexploitatie | 3 | 1 | 1 | 0 | 0 |
Belastingcapaciteit | 97 | 96 | 96 | 96 | 96 |
Netto schuldquote
De netto schuldquote geeft de verhouding weer van de schuldenlast ten opzichte van de jaarlijkse inkomsten in de begroting.
Netto schuldquote = Netto schuld : Totale inkomsten (exclusief mutatie reserves)
De schuldpositie blijft beheersbaar, maar de financieringsdruk neemt de komende jaren duidelijk toe.
Een netto schuldquote boven de 130% is voor een gemeente een duidelijk waarschuwingssignaal. De schuld is dan hoog in verhouding tot de jaarlijkse inkomsten. In zo’n situatie is het verstandig om kritisch te kijken naar nieuwe investeringen waarvoor geld moet worden geleend en, waar mogelijk, de schuldpositie af te bouwen. Ook kan het nodig zijn om de voorraad bouwgrond te verminderen. Bij een netto schuldquote tussen 100% en 130% is er nog geen sprake van dezelfde zware waarschuwing, maar is wel voorzichtigheid nodig. De gemeente moet dan goed blijven volgen of de schuldpositie beheersbaar blijft.
In 2027 is de netto schuldquote van Deventer hoger dan in 2026. Tegelijk blijft deze ruim onder de signaleringsgrens. Dat betekent dat de schuldpositie op basis van dit kengetal geen directe aanleiding geeft tot zorg. Een hogere schuldquote is bovendien niet automatisch problematisch en hangt af van meerdere factoren. Een deel van de schuld kan bijvoorbeeld ontstaan doordat de gemeente geld leent en dit vervolgens doorleent aan andere organisaties, zoals woningcorporaties. Die organisaties betalen rente en lossen de lening af. Daardoor drukt dit deel van de schuld niet op dezelfde manier op de gemeentelijke begroting. Om een beter beeld te krijgen van de schuld die echt voor rekening van de gemeente komt, wordt hierna ook gekeken naar de netto schuldquote zonder de leningen die aan derden zijn verstrekt.
Netto schuldquote (gecorrigeerd voor alle verstrekte leningen aan derden)
De schuldquote wordt niet alleen beïnvloed door leningen die de gemeente voor zichzelf aangaat. Deventer leent ook geld dat vervolgens wordt doorgeleend aan andere partijen. Voor deze doorverstrekte leningen ontvangt de gemeente rente en aflossing terug. Daardoor drukken deze leningen normaal gesproken niet op dezelfde manier op de begroting en de financieringsbehoefte van de gemeente. Er blijft wel een financieel risico bestaan, bijvoorbeeld als een partij niet volledig of niet op tijd kan terugbetalen. Daarom wordt ook gekeken naar een gecorrigeerde netto schuldquote. Daarbij worden de leningen aan derden buiten beschouwing gelaten. Dit geeft een beter beeld van de schuld die daadwerkelijk voor rekening van de gemeente zelf komt.
Netto schuldquote = Netto schuld (exclusief leningen aan derden) : Totale inkomsten (exclusief mutatie reserves)
In 2027 is de schuldquote van Deventer hoger dan in 2026, maar ruim onder de signaleringsgrens.
Solvabiliteitsratio
De solvabiliteitsratio laat zien welk deel van de bezittingen op de balans van Deventer is gefinancierd met eigen vermogen. Ook geeft de ratio een beeld van de mate waarin de gemeente aan haar financiële verplichtingen kan voldoen. Hoe hoger de ratio is, hoe groter de financiële weerbaarheid.
Solvabiliteitsratio = Totaal eigen vermogen : Totaal van de balans
De daling van de solvabiliteit is te verklaren doordat we een aantal ambities financieren vanuit onze algemene reserve. Daarnaast hebben we bijdragen gedaan aan investeringsopgaven.
Vergeleken met 2026 is de solvabiliteit gedaald door inzet van reserves. De solvabiliteit kan worden verbeterd door de omvang van de reserves (eigen vermogen) te verhogen of door minder te investeren waardoor de financieringsbehoefte lager wordt en daardoor minder wordt geleend.
Structurele exploitatieruimte
Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is en laat zien in welke mate de structurele lasten gedekt zijn door structurele baten. Een positieve uitkomst betekent dat er structureel voldoende baten zijn om de lasten te dekken. In het algemeen geldt: hoe hoger de uitkomst, hoe gunstiger dit is voor Deventer.
In 2027 en 2030 is sprake van structureel sluitende begroting. Daarmee voldoen we aan het kader van de provincie.
Grondexploitatie
Grondexploitaties kunnen veel invloed hebben op de financiële positie van een gemeente. Het gaat om bouwgronden die de gemeente bezit voor huidige of toekomstige projecten. Als de gemeente geld heeft geleend om deze gronden te kopen, ontstaat er een schuld. Belangrijk is dan of deze schuld kan worden terugbetaald met de opbrengsten uit de verkoop van de bouwgronden of kavels. Het kengetal grondexploitatie laat zien hoe groot de waarde van de grondpositie is in verhouding tot de totale geraamde inkomsten.
Grondexploitatie = Bouwgrond in exploitatie (BIE) : Totale inkomsten
Op basis van de huidige grondexploitaties neemt het kengetal de komende jaren af. Dit komt doordat bestaande grondexploitaties aflopen. Nieuwe gebiedsontwikkelingen en investeringsopgaven die in de toekomst als grondexploitatie worden uitgevoerd, zijn hierin nog niet volledig zichtbaar. Als daarvoor nieuwe grondexploitaties worden geopend, kan de boekwaarde van de bouwgronden in exploitatie en daarmee dit kengetal weer toenemen.
Belastingcapaciteit
De belastingcapaciteit laat zien hoeveel ruimte de gemeente heeft om financiële tegenvallers op te vangen via de belastingen. Om dat te kunnen beoordelen, is een vergelijking nodig. Hiervoor wordt gekeken naar de gemiddelde tarieven in Nederland. Die landelijke gemiddelden zijn alleen een hulpmiddel om te vergelijken. Er is namelijk geen maximum voor de belastingopbrengsten.
Een belastingcapaciteit van 100% betekent dat de woonlasten gelijk zijn aan het landelijk gemiddelde. Is het percentage lager dan 100%, dan zijn de woonlasten per huishouden lager dan gemiddeld in Nederland.
Belastingcapaciteit = Totale woonlasten : Gemiddelde woonlasten landelijk
De belastingcapaciteit bedraagt vanaf 2027 96%. De woonlasten in Deventer liggen daarmee iets onder het landelijk gemiddelde. Vanuit het perspectief van financiële weerbaarheid betekent dit dat er relatief gezien nog ruimte bestaat om bij financiële tegenvallers de lokale belastinginkomsten te verhogen. De inzet daarvan vraagt uiteraard om een afzonderlijke bestuurlijke afweging.