Beleidsuitgangspunt gemeentelijke belastingen
Bij de belastingen staat de budgettaire functie voorop. Veranderingen in de gemiddelde waarde van woningen en andere objecten worden zoveel mogelijk verwerkt in de tarieven.
De opbrengsten uit de OZB en RZB stijgen jaarlijks met 3%. De groei van het aantal belastbare objecten telt hierbij niet mee.
Beleidsuitgangspunt rechten
Rechten zijn bedoeld voor een specifieke dienst of product van de gemeente. Daarom is er een duidelijke koppeling tussen wat de gemeente aan rechten ontvangt en wat het kost om die dienst of product te leveren. Het uitgangspunt is daarom dat de tarieven de kosten van die dienst of dat overheidsproduct zoveel mogelijk dekken.
De hoogte van het tarief hangt meestal af van de mate waarin de kosten worden gedekt. Binnen de leges mag de extra opbrengst van de ene heffing soms worden gebruikt om kosten van een andere heffing te betalen. Dat mag alleen binnen strikte regels. Daarbij moeten we onder meer rekening houden met het verbod op willekeur, het evenredigheidsbeginsel, het gelijkheidsbeginsel en de Europese Dienstenrichtlijn.
Het beleid is dat tarieven de kosten zoveel mogelijk dekken. In sommige gevallen lukt dat structureel niet. Een voorbeeld hiervan zijn de havengelden. De kosten voor bruggen en kades zijn zo hoog dat het niet haalbaar is om alle kosten door te berekenen aan de gebruikers van de haven.
Met het ingaan van de Omgevingswet (1 januari 2024), zijn er nieuwe activiteiten bijgekomen en bestaande activiteiten veranderd voor de fysieke leefomgeving. Omdat de Omgevingswet een bredere reikwijdte heeft, is de dienstverlening rond de fysieke leefomgeving en omgevingsvergunningen is daardoor ook breder geworden.
Mensen met de laagste inkomens kunnen soms helemaal of gedeeltelijk kwijtschelding krijgen van gemeentelijke belasting. De regels daarvoor staan in de Leidraad invordering. Deze regels zijn gebaseerd op landelijke regelgeving. Kwijtschelding is mogelijk voor de afvalstoffenheffing en de rioolheffing. Voor 2027 verwachten wij 3.500 aanvragen. In 2026 waren dat er 3.300.
Op basis van deze aanname is € 1.325.000 in de begroting opgenomen. Dit bedrag is € 50.000 hoger dan de actuele begroting 2026.
(bedragen x €1.000) | ||
Belasting/heffing | Kwijtschelding 2026 | Kwijtschelding 2027 |
Afvalstoffenheffing | 775 | 775 |
Rioolheffing | 500 | 550 |
(bedragen x €1) | ||
Belasting/heffing | Bedrag 2026 | Bedrag 2027 |
Afvalstoffenheffing¹ | 302,00 | 328,08 |
Rioolheffing | 207,00 | 211,32 |
Woonlasten gebruiker (sub-totaal) | 509,00 | 539,40 |
OZB woning² | 411,65 | 417,61 |
Woonlasten gebruiker/eigenaar (totaal) | 920,65 | 957,01 |
¹) Dit betreft het tarief voor de ‘modelaanslag’ van het basistarief met het gemiddeld aantal (6) ledigingen. Per huishouden kan het tarief verschillen, afhankelijk van het aantal aanbiedingen per jaar. Na afloop van het jaar worden de daadwerkelijke ledigingen opgelegd. Hoe minder afval, hoe lager de aanslag. | ||
2) Dit betreft de OZB-lasten berekend op basis van de gemiddelde woningwaarde in 2026. Het bedrag 2026 is berekend obv de realisatie. | ||
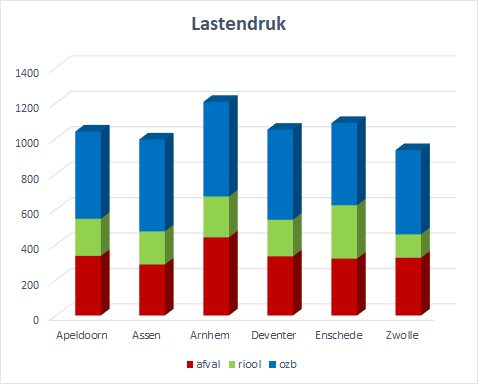
Lastendruk meerpersoonshuishoudens eigenaar en bewoner (2026 Coelo)